कौन सा बैंक सबसे सस्ता होम लोन दे रहा है? SBI, PNB, Canara, HDFC और BoB की ब्याज दरों की तुलना (नवंबर 2026)
 RBI के रेपो रेट को 5.50% करने के बाद कई बैंकों ने होम लोन की दरें बदली हैं। नवंबर 2026 में सरकारी बैंकों की शुरुआती दर लगभग 7.2% से 7.5% के बीच दिख रही है, जबकि HDFC जैसे निजी बैंकों की सीमा 8.00% से शुरू होती है। लेकिन बैंक की “शुरुआती दर” हर किसी को नहीं मिलती। इस लेख में दरों की तुलना, ₹50 लाख के लोन पर EMI का हिसाब, प्रोसेसिंग फीस और सही बैंक चुनने का तरीका एक जगह दिया गया है।
ज़रूरी: दरें बदलती रहती हैं। आवेदन से पहले बैंक की आधिकारिक वेबसाइट या अपने Key Fact Statement (KFS) में दर ज़रूर जाँच लें।
एक नज़र में
- सरकारी बैंक (SBI, Canara, PNB, BoB, Union Bank) की शुरुआती दरें आमतौर पर सबसे कम हैं।
- HDFC और Axis जैसे निजी बैंकों की दर 8.00% से शुरू होती है।
- आपको कौन सी दर मिलेगी, यह मुख्य रूप से आपके CIBIL स्कोर और आय के प्रकार पर निर्भर है।
- 0.25% का फर्क भी ₹50 लाख के 20 साल के लोन पर लगभग ₹1.84 लाख का फर्क बना देता है।
1. बैंक-वार होम लोन ब्याज दरें (नवंबर 2026)
| बैंक | होम लोन की दर (सालाना) | प्रोसेसिंग फीस | ध्यान दें |
|---|---|---|---|
| SBI | 7.50% – 8.80% | 0.35% + GST (₹3,000 से ₹12,000 की सीमा) | 15 अक्टूबर 2026 से लागू, EBLR 8.15% |
| Canara Bank | 7.45% – 10.25% | बैंक से पूछें | RLLR 8.25% (9 अक्टूबर 2026 से) |
| Punjab National Bank | 7.50% – 9.35% | 0.35% (₹2,500 से ₹15,000) | फ्लोटिंग रेट |
| Bank of Baroda | 7.20% – 8.95% | ₹8,500 से ₹25,000 | अक्टूबर की लिस्टिंग, नई बढ़ोतरी शामिल न हो सकती है |
| Union Bank of India | 7.15% – 9.35% | 0.50% (अधिकतम ₹15,000) + GST | अक्टूबर की लिस्टिंग |
| HDFC Bank | 8.00% – 13.45% | 0.50% तक (न्यूनतम ₹4,000) | सीमा बहुत चौड़ी, प्रोफाइल पर निर्भर |
| Axis Bank | 8.00% – 9.10% | 1% तक (न्यूनतम ₹10,000) | फीस पर बातचीत संभव |
स्रोत और सावधानी: SBI और Canara की दरें बैंकों की रेट-कार्ड के आधार पर हैं। बाकी बैंकों की दरें अक्टूबर 2026 की लिस्टिंग से ली गई हैं और हो सकता है उनमें हाल की 0.25% की बढ़ोतरी पूरी तरह शामिल न हो। इसलिए इन्हें “अनुमानित” मानें। ICICI Bank की दरें अलग-अलग लिस्टिंग में अलग दिख रही हैं, इसलिए उसे यहाँ नहीं जोड़ा गया। उसकी ताज़ा दर बैंक की वेबसाइट पर देखें।
2. सबसे सस्ता होम लोन किस बैंक में है?
शुरुआती दर देखें तो सरकारी बैंक आगे हैं। लिस्टिंग में Union Bank और Bank of Baroda की शुरुआती दर सबसे कम (7.15% से 7.20%) दिखती है, फिर Canara (7.45%) और SBI/PNB (7.50%)। लेकिन ये दरें सबसे अच्छे प्रोफाइल (ऊँचा CIBIL स्कोर, सैलरी वाली आय) को मिलती हैं।
इसलिए सिर्फ “starting from” दर देखकर बैंक न चुनें। असली दर वही है जो आपकी सैंक्शन लेटर में लिखी हो।
3. ₹50 लाख के 20 साल के लोन पर EMI कितनी?
नीचे हमारा अपना हिसाब है (रिड्यूसिंग बैलेंस, 20 साल):
| दर | मासिक EMI | कुल ब्याज (लगभग) |
|---|---|---|
| 7.20% | ₹39,367 | ₹44.5 लाख |
| 7.50% | ₹40,280 | ₹46.7 लाख |
| 8.00% | ₹41,822 | ₹50.4 लाख |
| 8.80% | ₹44,345 | ₹56.4 लाख |
| 9.35% | ₹46,118 | ₹60.7 लाख |
- 7.45% और 8.00% की दर में फर्क: लगभग ₹1,695 प्रति माह, यानी 20 साल में ₹4.07 लाख।
- 7.50% और 8.80% में फर्क: ₹4,066 प्रति माह, यानी 20 साल में लगभग ₹9.76 लाख।
अपने आँकड़ों के लिए हमारा Loan Calculator इस्तेमाल करें।
4. आपकी दर किन बातों से तय होती है?
- CIBIL स्कोर: 800 या उससे ऊपर के स्कोर पर आमतौर पर सबसे कम दर मिलती है। SBI की पूरी 7.50% से 8.80% की सीमा स्कोर के आधार पर ही तय होती है।
- आय का प्रकार: सैलरीड और सेल्फ-एम्प्लॉयड की दरें अलग हो सकती हैं।
- लोन की रकम: कुछ बैंक बड़ी रकम पर थोड़ी छूट देते हैं (जैसे Canara)।
- महिला आवेदक: कुछ बैंक थोड़ी छूट देते हैं। Canara में यह 0.05% बताई गई है। साथ ही कई राज्यों में महिला के नाम पर प्रॉपर्टी रजिस्टर कराने पर स्टांप ड्यूटी कम लगती है।
5. दर के अलावा और क्या खर्च लगता है?
- प्रोसेसिंग फीस: आमतौर पर 0.25% से 1% तक, ऊपर से 18% GST।
- कानूनी और वैल्यूएशन शुल्क: कुछ हज़ार रुपये।
- मॉर्गेज डीड पर स्टांप ड्यूटी: राज्य के नियम के अनुसार।
- स्प्रेड बदलवाने की फीस: बाद में कम स्प्रेड माँगने पर लग सकती है।
फीस माफ करने वाला बैंक अगर 0.10% ज़्यादा दर लगाए, तो 20 साल में आपको कहीं ज़्यादा देना पड़ सकता है। इसलिए दर और फीस दोनों को जोड़कर तुलना करें।
6. फ्लोटिंग या फिक्स्ड: कौन सा बेहतर?
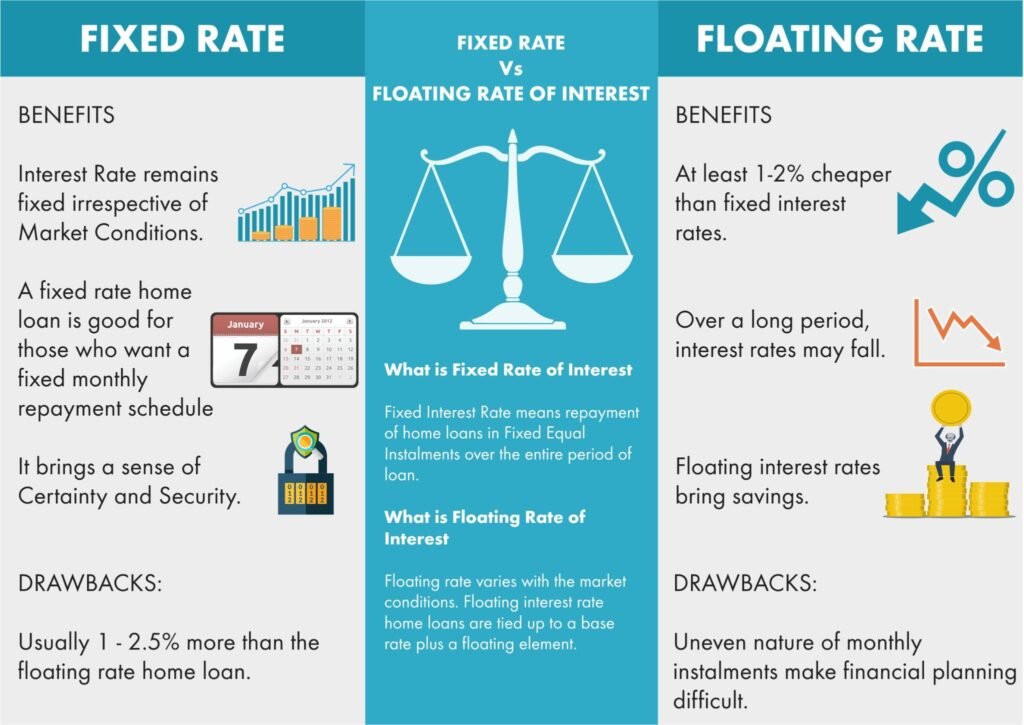
ज़्यादातर होम लोन फ्लोटिंग रेट पर होते हैं। जहाँ फिक्स्ड रेट मिलती भी है, वहाँ वह काफी ऊँची होती है। एक लिस्टिंग के अनुसार PNB की फिक्स्ड दर 8.50% से शुरू होती है जबकि फ्लोटिंग 7.50% से, और BoB की फिक्स्ड दर 8.90% बनाम फ्लोटिंग 7.20%। विस्तार से यहाँ पढ़ें: Fixed Rate vs Floating Rate।
7. सही बैंक कैसे चुनें? 5 कदम
1. कम से कम 3 बैंकों से सैंक्शन ऑफर लें। सिर्फ वेबसाइट की दर नहीं, अपने नाम का लिखित ऑफर।
2. APR देखें। KFS में दिखने वाली APR में प्रोसेसिंग फीस और बाकी खर्च जुड़े होते हैं, इसलिए यह तुलना का बेहतर पैमाना है।
3. बेंचमार्क और स्प्रेड पूछें। दर रेपो/EBLR/RLLR से कितना ऊपर है, यह पूरी अवधि तक आपकी दर तय करता है।
4. प्री-पेमेंट शर्तें जाँचें। व्यक्तिगत फ्लोटिंग रेट लोन पर आमतौर पर प्री-पेमेंट चार्ज नहीं लगता, फिर भी लिखित में पुष्टि कर लें।
5. अपना CIBIL स्कोर पहले सुधारें। कार्ड का बिल समय पर भरें, कार्ड लिमिट का 30% से कम इस्तेमाल करें और आवेदन से पहले नई लोन क्वेरी से बचें।
8. पहले से चल रहे लोन वालों के लिए
अगर आपका लोन कुछ साल पुराना है, तो हो सकता है आप नए ग्राहकों से ज़्यादा स्प्रेड दे रहे हों। पहले अपने बैंक से कम स्प्रेड पर कन्वर्ज़न माँगें। न माने तो बैलेंस ट्रांसफर पर विचार करें और नए बैंक की सभी फीस जोड़कर हिसाब लगाएँ। पूरी प्रक्रिया यहाँ: Home Loan Transfer गाइड। रेपो रेट बढ़ने का पूरा असर यहाँ देखें: RBI Repo Rate 5.50% और होम लोन EMI। SBI की ताज़ा दर का विवरण: SBI होम लोन रेट बढ़ोतरी।
अक्सर पूछे जाने वाले सवाल (FAQ)
सबसे कम होम लोन दर किस बैंक की है? शुरुआती दर में आमतौर पर सरकारी बैंक आगे दिखते हैं, पर आपको मिलने वाली दर आपके प्रोफाइल पर निर्भर है।
क्या सरकारी बैंक निजी बैंकों से हमेशा सस्ते होते हैं? ज़रूरी नहीं। कई बार निजी बैंक अच्छे प्रोफाइल पर प्रतिस्पर्धी ऑफर देते हैं। दोनों से लिखित ऑफर लें।
CIBIL स्कोर कितना होना चाहिए? 800 या ऊपर का स्कोर आमतौर पर सबसे अच्छी दर दिलाता है। 700 से कम पर दर काफी बढ़ सकती है और कुछ बैंक मना भी कर सकते हैं।
दर कितनी बार बदलती है? फ्लोटिंग रेट की रीसेट अवधि आपके लोन एग्रीमेंट में लिखी होती है। RBI के नियमों के अनुसार रेपो-लिंक्ड दर आमतौर पर कम से कम हर तीन महीने में रीसेट होनी चाहिए।
क्या महिलाओं को सस्ता होम लोन मिलता है? कुछ बैंक थोड़ी छूट देते हैं। यह हर बैंक में अलग है, इसलिए बैंक से पूछें।
निष्कर्ष
सबसे सस्ता बैंक वही है जो आपके प्रोफाइल पर सबसे कम कुल लागत (दर + फीस) दे। इसलिए 3 से 4 बैंकों से सैंक्शन ऑफर लें, APR की तुलना करें और अपना CIBIL स्कोर आवेदन से पहले सुधारें।
डिस्क्लेमर: यह लेख केवल जानकारी के लिए है, वित्तीय सलाह नहीं। दरें और शुल्क बदलते रहते हैं और आपकी पात्रता पर निर्भर करते हैं। EMI के आँकड़े अनुमानित हैं। कोई भी निर्णय लेने से पहले अपने बैंक या योग्य वित्तीय सलाहकार से पुष्टि करें।