RBI Repo Rate 5.50% हुआ: होम लोन की EMI कितनी बढ़ेगी? ₹30 लाख, ₹50 लाख और ₹1 करोड़ का पूरा हिसाब (2026)
RBI ने 7 अक्टूबर 2026 को रेपो रेट 0.25% (25 बेसिस पॉइंट) बढ़ाकर 5.25% से 5.50% कर दिया। रिपोर्टों के अनुसार यह लगभग तीन साल में पहली बढ़ोतरी है। इसके बाद कई बैंकों ने अपने रेपो-लिंक्ड लोन रेट बढ़ाए हैं। अगर आपका होम लोन, कार लोन या पर्सनल लोन फ्लोटिंग रेट पर है, तो आपकी EMI या लोन की अवधि बढ़ सकती है। इस लेख में आँकड़ों के साथ समझिए कि कितना असर पड़ेगा और आप अभी क्या कर सकते हैं।
 एक नज़र में
- फैसला: रेपो रेट 5.25% → 5.50% (7 अक्टूबर 2026)
- स्टांस: “न्यूट्रल” से बदलकर “कैलिब्रेटेड टाइटनिंग”
- असर: फ्लोटिंग रेट लोन की EMI या अवधि बढ़ सकती है
- अनुमानित बढ़ोतरी: ₹50 लाख के 20 साल के लोन पर लगभग ₹800 प्रति माह
- फिक्स्ड रेट मौजूदा लोन: सीधा असर नहीं
1. RBI ने क्या फैसला लिया?
RBI की मौद्रिक नीति समिति (MPC) की बैठक 5 से 7 अक्टूबर 2026 के बीच हुई। गवर्नर संजय मल्होत्रा ने 7 अक्टूबर को रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी की घोषणा की।
| बिंदु | जानकारी |
|---|---|
| पुराना रेपो रेट | 5.25% |
| नया रेपो रेट | 5.50% |
| बदलाव | +0.25% |
| स्टांस | न्यूट्रल से कैलिब्रेटेड टाइटनिंग |
“कैलिब्रेटेड टाइटनिंग” का मतलब है कि RBI आगे सख्ती की गुंजाइश रखना चाहता है, लेकिन यह तय नहीं है कि अगली बैठक में दरें बढ़ेंगी ही। रिपोर्टों में महँगाई के जोखिम को इस फैसले की बड़ी वजह बताया गया है।
2. रेपो रेट का आपके लोन से क्या संबंध है?
रेपो रेट वह दर है जिस पर RBI बैंकों को कर्ज देता है। जब यह बढ़ती है तो बैंकों की फंडिंग महँगी होती है, और वे अपने लोन रेट बढ़ा सकते हैं। जिन लोन की दर सीधे रेपो रेट से जुड़ी है (RLLR/EBLR), उन पर असर सबसे जल्दी दिखता है।
3. बैंकों ने क्या किया?
रिपोर्टों के अनुसार कई बैंकों ने रेपो-लिंक्ड दरें बढ़ाईं:
| बैंक | बदलाव (रिपोर्ट के अनुसार) |
|---|---|
| PNB | RLLR 8.10% से बढ़कर 8.35% |
| Bank of Baroda | रेपो-लिंक्ड दर में 25 बेसिस पॉइंट की बढ़ोतरी |
| Indian Bank | रेपो-लिंक्ड दर में 25 बेसिस पॉइंट की बढ़ोतरी |
| SBI | 15 अक्टूबर से EBLR/RLLR में 25 बेसिस पॉइंट की बढ़ोतरी (पूरी जानकारी यहाँ पढ़ें) |
सभी बैंकों का असर एक जैसा नहीं है। एक रिपोर्ट के अनुसार HDFC Bank ने अपना एक महीने का MCLR 15 बेसिस पॉइंट घटाया। इसलिए अपने बैंक की आधिकारिक वेबसाइट पर लागू दर ज़रूर जाँचें।
4. EMI कितनी बढ़ेगी? पूरा हिसाब
नीचे का हिसाब एक उदाहरण है: बची हुई अवधि 20 साल, और दर 8.50% से बढ़कर 8.75% (यानी +0.25%)।
| लोन राशि | पहले की EMI | नई EMI | हर महीने बढ़ोतरी | 20 साल में अतिरिक्त ब्याज (लगभग) |
|---|---|---|---|---|
| ₹30 लाख | ₹26,035 | ₹26,511 | ₹477 | ₹1.14 लाख |
| ₹50 लाख | ₹43,391 | ₹44,186 | ₹794 | ₹1.91 लाख |
| ₹1 करोड़ | ₹86,782 | ₹88,371 | ₹1,589 | ₹3.81 लाख |
अगर एक और 0.25% बढ़ा (काल्पनिक उदाहरण): 9.00% की दर पर ₹50 लाख के लोन की EMI ₹44,986 हो जाएगी, यानी शुरुआती EMI से ₹1,595 ज़्यादा। 20 साल में अतिरिक्त ब्याज लगभग ₹3.83 लाख।
एक और उदाहरण: BusinessToday के आकलन के अनुसार ₹50 लाख के 25 साल के लोन पर दर 7.50% से 7.75% होने पर कुल ब्याज लगभग ₹2.45 लाख बढ़ सकता है। हमारे हिसाब में भी यही आँकड़ा आता है (EMI में लगभग ₹817 की बढ़ोतरी)।
ध्यान दें: ये आँकड़े अनुमानित हैं। आपकी असली EMI बैंक की रीसेट तारीख, बकाया मूलधन और स्प्रेड पर निर्भर करेगी। अपने आँकड़े डालकर देखने के लिए हमारा Loan Calculator इस्तेमाल करें।
5. किन लोन पर असर पड़ेगा?
- रेपो-लिंक्ड (RLLR/EBLR) फ्लोटिंग लोन: सबसे सीधा असर, रीसेट की तारीख पर नई दर लागू होती है।
- MCLR-लिंक्ड लोन: असर अगले रीसेट पर दिखेगा।
- फिक्स्ड रेट लोन: मौजूदा लोन की दर नहीं बदलती, लेकिन नए लोन महँगे हो सकते हैं।
- नया लोन लेने वाले: अब की दरें पहले से ऊँची मिल सकती हैं।
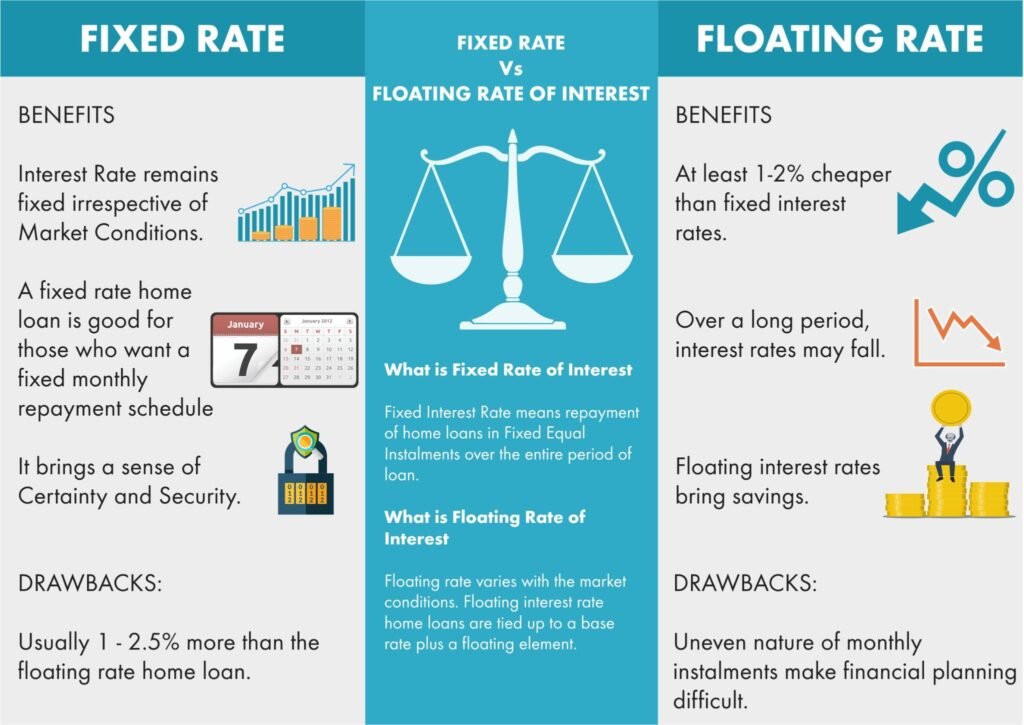
रीसेट कितने समय में होता है, यह आपके लोन एग्रीमेंट में लिखा होता है। बैंक से पूछकर पक्का कर लें। फिक्स्ड और फ्लोटिंग का फर्क समझने के लिए यह लेख पढ़ें: Fixed Rate vs Floating Rate।
6. EMI बढ़ेगी या लोन की अवधि?
फ्लोटिंग लोन में दर बढ़ने पर बैंक आमतौर पर EMI बढ़ाते हैं या अवधि लंबी करते हैं। बैंक से अपने विकल्प लिखित में माँगें।
उदाहरण: ₹50 लाख का लोन, पुरानी EMI ₹43,391 ही रखी गई और दर 8.75% हो गई। तब लोन की अवधि 240 महीने से बढ़कर लगभग 253 महीने हो जाएगी, यानी करीब 13 महीने ज़्यादा।
EMI स्थिर रखना आसान लगता है, लेकिन अवधि बढ़ने से कुल ब्याज बढ़ता है।
7. अब आप क्या करें? 5 आसान कदम
1. अपना लोन स्टेटमेंट देखें। बेंचमार्क (रेपो/MCLR), स्प्रेड और अगली रीसेट तारीख पता करें।
2. बैंक से विकल्प पूछें। EMI बढ़ाना है या अवधि, दोनों का कुल ब्याज लिखित में माँगें।
3. थोड़ा अतिरिक्त भुगतान (प्रीपेमेंट) करें। ₹50 लाख, 8.75%, 20 साल के लोन में हर महीने सिर्फ ₹5,000 अतिरिक्त देने पर लोन लगभग 15 साल 7 महीने में खत्म हो सकता है। कुल भुगतान लगभग ₹1.06 करोड़ से घटकर ₹91.5 लाख के आसपास आ सकता है, यानी लगभग ₹14.5 लाख की बचत। पहले इमरजेंसी फंड तैयार रखें, और बैंक से प्रीपेमेंट की शर्तें पूछ लें। ज़्यादा तरीके यहाँ पढ़ें: होम लोन की EMI कैसे कम करें।
4. बैंक से स्प्रेड पर बात करें। अच्छा क्रेडिट स्कोर होने पर बेहतर शर्तें माँगना ठीक है, पर इसकी गारंटी नहीं होती।
5. बैलेंस ट्रांसफर की तुलना करें। सिर्फ ब्याज दर नहीं, प्रोसेसिंग फीस और कानूनी खर्च भी जोड़ें। पूरी प्रक्रिया यहाँ है: Home Loan Transfer गाइड।
8. क्या अभी नया होम लोन लेना चाहिए?
सिर्फ दर बढ़ने की वजह से घर खरीदने का फैसला जल्दबाजी में न करें। पहले देखें कि EMI आपके मासिक बजट का कितना हिस्सा लेगी। अगर दरें और बढ़ें तब भी आप आराम से भर पाएँ, ऐसी EMI चुनें। कम से कम 3 से 4 बैंकों की दर, प्रोसेसिंग फीस और शर्तों की तुलना करें।
9. FD करने वालों के लिए क्या मतलब है?
ऊँची ब्याज दरों के माहौल में बैंक अपनी FD दरें भी बदल सकते हैं, लेकिन यह तुरंत या सभी बैंकों में एक जैसा नहीं होता। FD खोलने से पहले अलग-अलग बैंकों की ताज़ा दरें देख लें।
10. आगे क्या हो सकता है?
RBI की अगली MPC बैठक दिसंबर 2026 में है। कुछ विश्लेषकों ने अक्टूबर की बैठक से पहले अक्टूबर और दिसंबर, दोनों में 25 बेसिस पॉइंट की बढ़ोतरी का अनुमान जताया था। यह सिर्फ अनुमान है, पक्की बात नहीं। बैठक की सही तारीख RBI की आधिकारिक वेबसाइट (rbi.org.in) पर देखें।
अक्सर पूछे जाने वाले सवाल (FAQ)
रेपो रेट बढ़ने से क्या मेरी EMI तुरंत बढ़ जाएगी? ज़रूरी नहीं। यह आपके लोन के बेंचमार्क और रीसेट की तारीख पर निर्भर करता है।
क्या फिक्स्ड रेट लोन की EMI भी बढ़ेगी? मौजूदा फिक्स्ड रेट लोन की दर आमतौर पर अनुबंध की अवधि में नहीं बदलती। नए लोन पर ऊँची दर लग सकती है।
25 बेसिस पॉइंट कितना होता है? 25 बेसिस पॉइंट यानी 0.25 प्रतिशत अंक। जैसे 8.50% से 8.75%।
क्या मुझे लोन की अवधि बढ़ाने देनी चाहिए? इससे मासिक बोझ कम रहता है, पर कुल ब्याज बढ़ता है। दोनों विकल्पों का हिसाब बैंक से लेकर फैसला करें।
क्या प्रीपेमेंट से फायदा होता है? हाँ, मूलधन घटने से आगे का ब्याज घटता है। शर्तें और शुल्क बैंक से पहले जाँच लें।
निष्कर्ष
रेपो रेट में 0.25% की बढ़ोतरी छोटी लगती है, पर लंबी अवधि के लोन में यह लाखों रुपये का ब्याज बढ़ा सकती है। सबसे पहले अपने लोन की असली दर और रीसेट तारीख पता करें, फिर EMI, अवधि और प्रीपेमेंट के विकल्पों की तुलना करें। सही फैसला वही है जो ब्याज की लागत घटाए और आपका मासिक बजट भी सुरक्षित रखे।
डिस्क्लेमर: यह लेख केवल जानकारी के लिए है, वित्तीय सलाह नहीं। EMI के आँकड़े अनुमानित हैं और असली आँकड़े बैंक की शर्तों पर निर्भर करते हैं। कोई भी फैसला लेने से पहले अपने बैंक या किसी योग्य वित्तीय सलाहकार से पुष्टि करें।