SBI Home Loan Interest Rate Hike 2026: क्या बढ़ेगी आपकी EMI? जानिए पूरा गणित
SBI Home Loan Interest Rate Hike 2026: होम लोन ग्राहकों के लिए जरूरी खबर
अगर आपने SBI से होम लोन लिया है या नया होम लोन लेने की योजना बना रहे हैं, तो ब्याज दरों में हालिया बदलाव को समझना जरूरी है। ब्याज दर में छोटा-सा बदलाव भी लंबे समय के लोन में आपकी कुल लागत को प्रभावित कर सकता है।
अक्टूबर 2026 की रिपोर्टों के अनुसार, भारतीय स्टेट बैंक (SBI) ने 15 अक्टूबर 2026 से अपने External Benchmark Linked Rate (EBLR) और Repo Linked Lending Rate (RLLR) में 0.25 प्रतिशत यानी 25 बेसिस पॉइंट की बढ़ोतरी की। रिपोर्ट के मुताबिक, EBLR में 25 बेसिस पॉइंट की वृद्धि के बाद दर 8.15% + लागू CRP और BSP हुई ।
हालांकि, आपकी वास्तविक होम लोन दर लोन की शर्तों और लागू स्प्रेड पर निर्भर करेगी।
इस लेख में जानिए कि ब्याज दर बढ़ने पर EMI कैसे प्रभावित होती है, आपके पास कौन-कौन से विकल्प हैं और ब्याज का बोझ कम करने के लिए क्या कदम उठाए जा सकते हैं।
1. SBI Home Loan की ब्याज दर क्यों बढ़ी?
होम लोन की ब्याज दरें कई कारकों से प्रभावित होती हैं। इनमें RBI की मौद्रिक नीति, बैंक की फंडिंग लागत, लोन का बेंचमार्क और ग्राहक की क्रेडिट प्रोफाइल शामिल हो सकते हैं।
Repo-linked या अन्य external benchmark-linked floating-rate लोन में बेंचमार्क बदलने का असर लोन की ब्याज दर पर पड़ सकता है। लेकिन यह असर कब और कितना होगा, यह आपके लोन एग्रीमेंट और रीसेट की शर्तों पर निर्भर करता है।
ध्यान दें: हर SBI ग्राहक की ब्याज दर एक जैसी नहीं होती। अपने लोन स्टेटमेंट या बैंक से लागू दर की पुष्टि जरूर करें।
2. ब्याज दर बढ़ने पर EMI कितनी बढ़ सकती है?
आपकी EMI मुख्य रूप से तीन बातों पर निर्भर करती है:
- बकाया लोन की राशि
- वर्तमान ब्याज दर और नई ब्याज दर
- बची हुई लोन अवधि
उदाहरण के लिए, मान लीजिए किसी ग्राहक का होम लोन ₹50 लाख है और बची हुई अवधि 20 वर्ष है। यदि ब्याज दर 8.00% से बढ़कर 8.25% हो जाती है और EMI को उसी अवधि के अनुसार दोबारा तय किया जाता है, तो मासिक EMI लगभग ₹700 बढ़ सकती है।
यह केवल एक अनुमानित उदाहरण है, बैंक की वास्तविक EMI नहीं। आपके बकाया मूलधन, रीसेट तारीख और लोन की शर्तों के अनुसार परिणाम अलग हो सकता है।
3. EMI बढ़ेगी या लोन की अवधि?
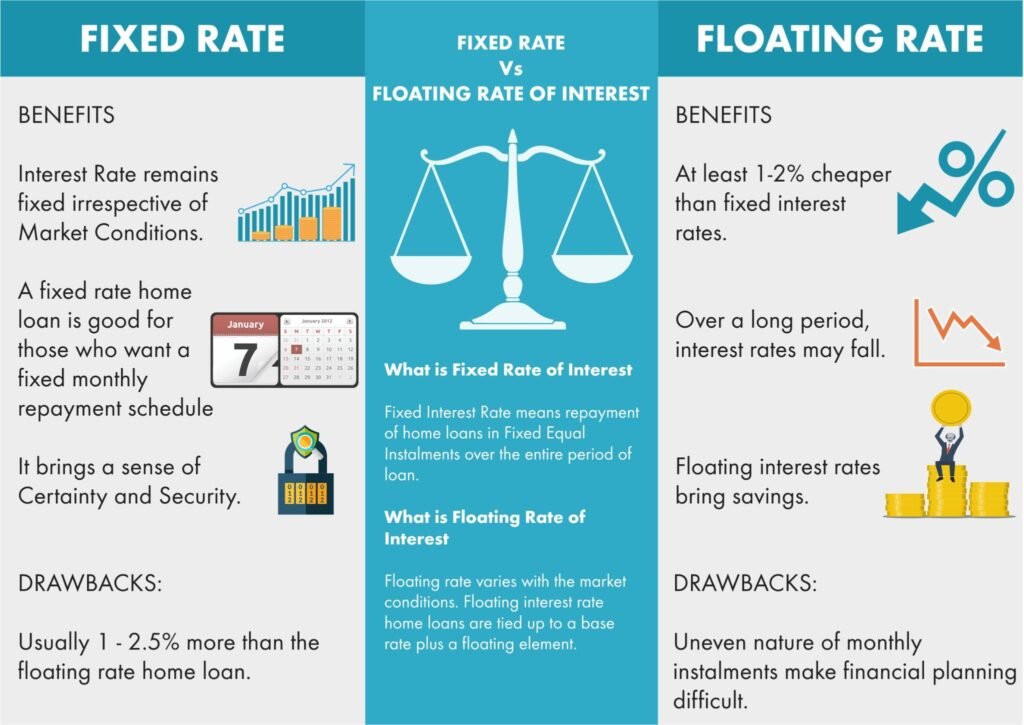
Floating-rate होम लोन में ब्याज दर बढ़ने के बाद बैंक की शर्तों के अनुसार EMI बढ़ सकती है, लोन की अवधि बढ़ सकती है या दोनों में बदलाव हो सकता है।
| विकल्प | संभावित असर |
|---|---|
| EMI बढ़ाना | मासिक भुगतान बढ़ेगा; मूलधन अपेक्षाकृत तेजी से कम हो सकता है |
| अवधि बढ़ाना | मासिक भुगतान पर दबाव कम रह सकता है, लेकिन कुल ब्याज बढ़ सकता है |
| अतिरिक्त मूलधन भुगतान | पात्रता और लोन शर्तों के अनुसार ब्याज का बोझ कम हो सकता है |
किसी विकल्प को चुनने से पहले बैंक से संशोधित EMI, बची हुई अवधि और कुल अनुमानित ब्याज का विवरण मांगें।
4. होम लोन का ब्याज कम करने के 5 व्यावहारिक तरीके
1. अपनी ब्याज दर की समीक्षा करें
बैंक से पूछें कि आपकी वर्तमान दर क्या है और क्या आपके बेहतर क्रेडिट प्रोफाइल के आधार पर ब्याज दर या स्प्रेड में बदलाव संभव है।
2. अतिरिक्त भुगतान पर विचार करें
यदि आपके पास पर्याप्त इमरजेंसी फंड है और अन्य महंगे कर्ज नहीं हैं, तो अतिरिक्त रकम से मूलधन चुकाने पर विचार कर सकते हैं। भुगतान से पहले बैंक से ब्याज बचत और लागू शुल्क की जानकारी लें।
3. दूसरे बैंक में बैलेंस ट्रांसफर की तुलना करें
यदि कोई दूसरा बैंक कम दर दे रहा है, तो केवल ब्याज दर देखकर निर्णय न लें। प्रोसेसिंग फीस, कानूनी खर्च, अन्य शुल्क और बची हुई अवधि को भी शामिल करें।
4. क्रेडिट प्रोफाइल बेहतर रखें
समय पर EMI और क्रेडिट कार्ड बिल चुकाना, अनावश्यक कर्ज से बचना और क्रेडिट रिपोर्ट की गलतियां ठीक कराना भविष्य में बेहतर लोन शर्तों के लिए मददगार हो सकता है। हालांकि, बेहतर स्कोर से कम ब्याज दर मिलने की गारंटी नहीं है।
5. अपने लोन की शर्तें पढ़ें
लोन एग्रीमेंट में ब्याज दर रीसेट, आंशिक भुगतान और समय से पहले लोन बंद करने से संबंधित शर्तों को समझें। लागू नियम और शुल्क आपके लोन के प्रकार पर निर्भर कर सकते हैं।
5. क्या अभी नया होम लोन लेना चाहिए?
केवल ब्याज दर में बदलाव के कारण घर खरीदने का निर्णय जल्दबाजी में न लें। पहले अपने मासिक बजट, डाउन पेमेंट, इमरजेंसी फंड और भविष्य की वित्तीय जिम्मेदारियों का आकलन करें।
लोन की EMI ऐसी होनी चाहिए जिसे आप अन्य जरूरी खर्चों, बीमा प्रीमियम और बचत को प्रभावित किए बिना नियमित रूप से चुका सकें।
नया होम लोन लेने से पहले कम से कम कुछ बैंकों के ब्याज, प्रोसेसिंग फीस, पात्रता और लोन की शर्तों की तुलना करें।
6. अक्सर पूछे जाने वाले प्रश्न (FAQs)
क्या SBI की ब्याज दर बढ़ने से सभी ग्राहकों की EMI बढ़ेगी?
जरूरी नहीं। असर आपके लोन के बेंचमार्क, ब्याज दर रीसेट और बैंक की लागू शर्तों पर निर्भर करेगा।
25 बेसिस पॉइंट का क्या मतलब है?
25 बेसिस पॉइंट का अर्थ 0.25 प्रतिशत अंक होता है। उदाहरण के लिए, 8.00% से 8.25% की वृद्धि 25 बेसिस पॉइंट है।
क्या होम लोन की अवधि बढ़ाना सही है?
इससे मासिक भुगतान का दबाव कम हो सकता है, लेकिन कुल ब्याज बढ़ सकता है। अपने बैंक से दोनों विकल्पों का हिसाब लेकर फैसला करें।
क्या होम लोन बैलेंस ट्रांसफर हमेशा फायदेमंद होता है?
नहीं। नई ब्याज दर से होने वाली संभावित बचत की तुलना सभी ट्रांसफर खर्चों से करनी चाहिए।
क्या अतिरिक्त भुगतान से होम लोन का ब्याज कम होता है?
यदि अतिरिक्त भुगतान मूलधन कम करता है, तो भविष्य का ब्याज कम हो सकता है। वास्तविक लाभ बैंक की गणना और लोन की शर्तों पर निर्भर करेगा।
होम लोंन कम कैसे करे : Repayment calculator
निष्कर्ष
SBI Home Loan Interest Rate Hike 2026 उन ग्राहकों के लिए अपनी वित्तीय योजना की समीक्षा करने का अवसर है जिनका लोन floating rate पर है। सबसे पहले अपनी वास्तविक ब्याज दर और बकाया राशि की पुष्टि करें। इसके बाद EMI बढ़ाने, अवधि बदलने या अतिरिक्त भुगतान करने के विकल्पों की तुलना करें।
सही फैसला वही है जो लंबे समय में ब्याज की लागत को समझते हुए आपके मासिक बजट को भी सुरक्षित रखे।